ประมาทร่วม คืออะไร? เกิดอุบัติเหตุรถชนแล้วใครต้องรับผิดชอบ

เมื่อเกิดอุบัติเหตุบนท้องถนน หนึ่งในข้อถกเถียงที่พบบ่อยที่สุดคือเรื่องของประมาทร่วม ซึ่งหมายถึงสถานการณ์ที่ทั้งสองฝ่ายต่างมีส่วนก่อให้เกิดความเสียหาย ไม่ใช่ฝ่ายใดฝ่ายหนึ่งผิดเพียงฝ่ายเดียว หลายคนยังสับสนว่าในกรณีนี้ใครต้องรับผิดชอบค่าเสียหาย แล้วประกันจะจ่ายหรือไม่ บทความนี้รวบรวมคำตอบครบทุกข้อสงสัยเกี่ยวกับประมาทร่วม ตั้งแต่นิยาม กรณีที่พบบ่อย ไปจนถึงผลกระทบต่อการเคลมประกันรถยนต์
Key Takeaways
- ประมาทร่วมคือสถานการณ์ที่ผู้ขับขี่ทั้งสองฝ่ายต่างมีความผิดพลาดร่วมกัน ทำให้ไม่สามารถระบุได้ว่าใครเป็นฝ่ายผิดเพียงคนเดียว
- ทั้งสองฝ่ายรับผิดชอบ โดยมักแยกกันจัดการความเสียหายของตนเอง เว้นแต่จะมีประกันรถยนต์ช่วยครอบคลุม
- ประกันรถยนต์ชั้น 1 ให้ความคุ้มครองครบถ้วนที่สุดในกรณีประมาทร่วม ทั้งรถฝ่ายเราและคู่กรณี
- หากไม่มีประกันภาคสมัครใจ ยังใช้สิทธิ์จาก พ.ร.บ. ได้ แต่ได้รับเฉพาะค่ารักษาพยาบาลเท่านั้น ไม่ครอบคลุมค่าซ่อมรถ
ประมาทร่วม คืออะไร
ประมาทร่วม คือสถานการณ์ที่เกิดอุบัติเหตุทางถนนแล้วพบว่าผู้ขับขี่ทั้งสองฝ่ายต่างมีความประมาทเลินเล่อ หรือประมาทเลินเล่ออย่างร้ายแรงร่วมกัน ไม่ว่าจะเป็นการฝ่าไฟแดงพร้อมกัน การเปลี่ยนเลนโดยไม่เปิดสัญญาณไฟทั้งคู่ หรือสถานการณ์อื่นที่ไม่อาจชี้ชัดว่าใครเป็นผู้ก่อเหตุเพียงฝ่ายเดียว
ประมาทร่วม ตามกฎหมายนั้นอิงตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 442 ที่ระบุว่าหากผู้เสียหายมีส่วนก่อให้เกิดความเสียหายด้วย ศาลมีอำนาจพิจารณาลดค่าสินไหมทดแทนลงตามสัดส่วนความผิดของแต่ละฝ่าย ซึ่งต่างจากกรณีที่มีฝ่ายผิดและฝ่ายถูกอย่างชัดเจน
ความประมาทในบริบทนี้ไม่จำเป็นต้องเท่ากันทั้งสองฝ่าย บางกรณีอาจเป็น 60:40 หรือ 70:30 ขึ้นอยู่กับการพิจารณาของเจ้าหน้าที่ตำรวจ บริษัทประกัน หรือศาล
ประมาทร่วม ใครต้องรับผิดชอบ
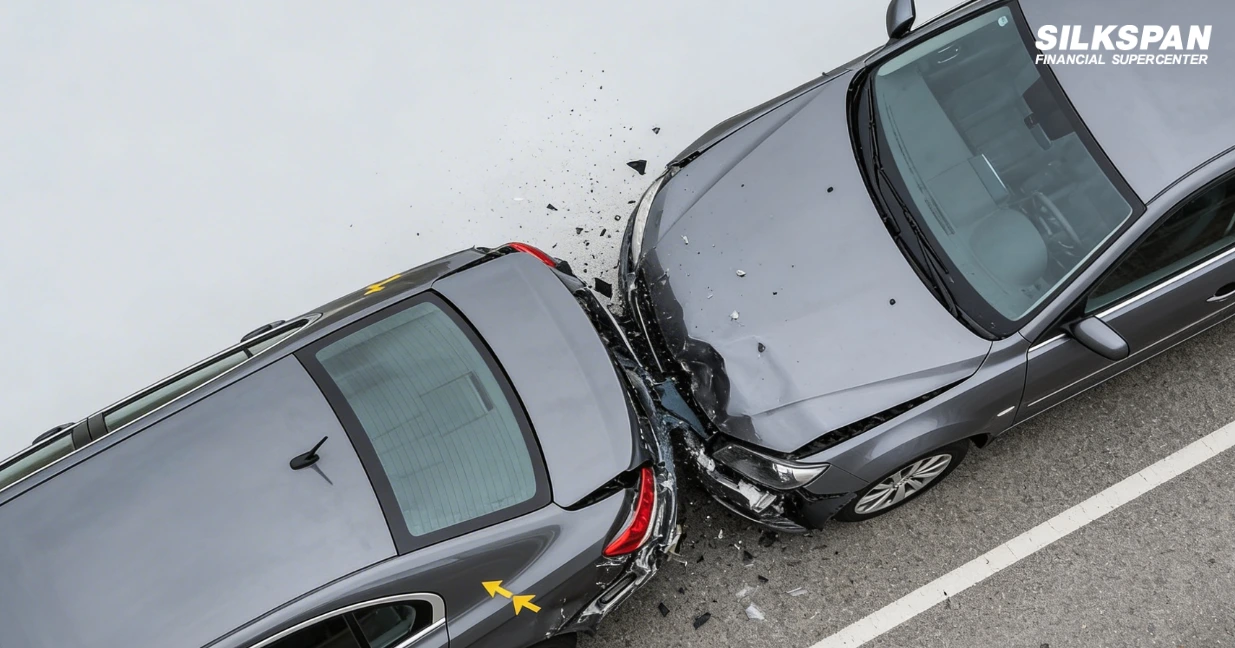
เมื่อเกิดอุบัติเหตุแบบประมาทร่วม หลักการพื้นฐานคือต่างฝ่ายต่างรับผิดชอบความเสียหายของตนเอง โดยหากมีประกันภัยรถยนต์ บริษัทจะรับผิดชอบซ่อมให้ทั้งรถเราและคู่กรณี แต่หากเป็นประกันชั้น 2+ หรือ 3+ จะคุ้มครองเฉพาะความเสียหายของคู่กรณีเท่านั้น (เราต้องซ่อมรถเอง) ในกรณีที่ไม่มีประกันสมัครใจเลย จะได้รับความคุ้มครองจาก พ.ร.บ. เพียงค่ารักษาพยาบาลและค่าชดเชยทางร่างกายตามสิทธิ์ ส่วนค่าซ่อมรถและทรัพย์สินเจ้าของรถต้องเป็นผู้จ่ายเองทั้งหมดครับ
ประมาทร่วม มีกี่กรณี
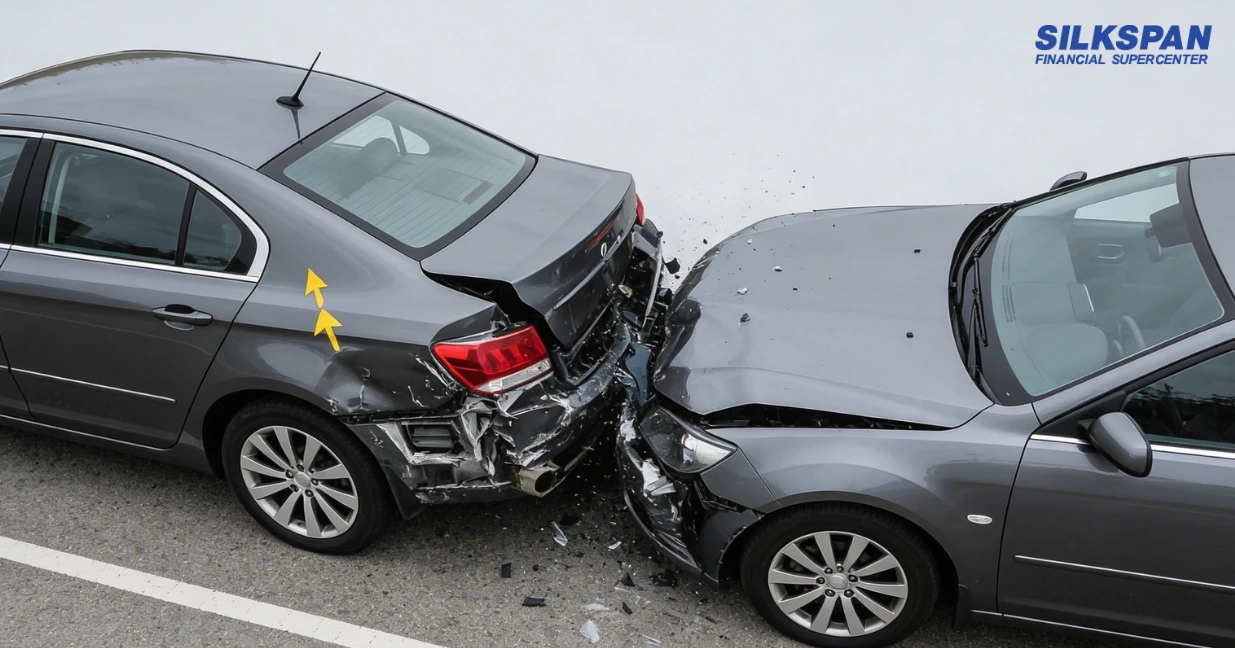
สถานการณ์ประมาทร่วมแบ่งได้หลายกรณีตามความรุนแรงและเงื่อนไขที่แตกต่างกัน ดังนี้
1. กรณี คู่กรณีไม่มี พ.ร.บ.
หากคู่กรณีไม่มี พ.ร.บ. รถยนต์ ถือว่าผิดกฎหมายตั้งแต่ต้น ฝ่ายที่ได้รับบาดเจ็บจะไม่ได้รับค่าเสียหายเบื้องต้นจาก พ.ร.บ. ของคู่กรณี และอาจต้องฟ้องร้องทางแพ่งเพื่อเรียกค่าสินไหมทดแทนแทน
2. กรณี ไม่มีประกันระยนต์
เมื่อไม่มีประกันภาคสมัครใจ ทั้งสองฝ่ายต้องรับผิดชอบค่าซ่อมรถของตนเอง โดยใช้ พ.ร.บ. ได้เฉพาะส่วนค่ารักษาพยาบาลบุคคลเท่านั้น ทำให้ผู้ที่ไม่มีประกันต้องแบกรับภาระค่าใช้จ่ายได้มากกว่ามาก
3. กรณี คู่กรณีไม่ยอม
หากประมาทร่วม คู่กรณีไม่ยอมรับผิดชอบ ทางออกที่ดีที่สุดคือรวบรวมหลักฐานให้ครบ ทั้งภาพถ่ายจุดเกิดเหตุ กล้องวงจรปิด หรือกล้องหน้ารถ แล้วแจ้งความบันทึกประจำวันไว้ก่อน จากนั้นแจ้งเคลมกับบริษัทประกันและให้บริษัทเจรจาแทน หรือหากจำเป็นอาจต้องดำเนินคดีตามขั้นตอนการขึ้นศาลคดีขับรถประมาทต่อไป
4. กรณีคู่กรณีบาดเจ็บ
เมื่อขับรถโดยประมาท ทำให้ผู้อื่นเสียทรัพย์และทำให้ผู้อื่นบาดเจ็บ จะมีความรับผิดชอบทั้งทางแพ่งและอาจถึงทางอาญา โดย พ.ร.บ. จะจ่ายค่าเสียหายเบื้องต้นก่อน และส่วนที่เกินก็จะต้องชดใช้ตามค่าสินไหมทดแทนกรณีประมาทร่วมที่ตกลงกัน
5. กรณีคู่กรณีบาดเจ็บสาหัส
ความรุนแรงระดับนี้อาจเข้าข่ายความผิดทางอาญาตามมาตราขับรถโดยประมาทให้ผู้อื่นบาดเจ็บสาหัส มีโทษจำคุกและปรับ นอกจากนี้ยังต้องชดใช้ค่าเสียหายทางแพ่งในส่วนที่ประกันไม่ครอบคลุมอีกด้วย
6. กรณีคู่กรณีเสียชีวิต
กรณีร้ายแรงที่สุด ผู้ก่อเหตุอาจถูกดำเนินคดีอาญาในข้อหาขับรถโดยประมาทจนเป็นเหตุให้ผู้อื่นถึงแก่ความตาย รวมถึงต้องจ่ายค่าสินไหมทดแทนให้ทายาทของผู้เสียชีวิต ซึ่งอาจสูงมากหากรถมีประกันไม่เพียงพอ
ประมาทร่วม ประกันจ่ายไหม
คำตอบขึ้นอยู่กับประเภทของประกันที่มี โดยสรุปได้ดังนี้
| ประเภทประกัน | ความคุ้มครองกรณีประมาทร่วม |
| พ.ร.บ. อย่างเดียว | คุ้มครองเฉพาะค่ารักษาพยาบาลบุคคล ไม่ครอบคลุมค่าซ่อมรถ |
| ประกันชั้น 3 / ชั้น 2 | ไม่จ่ายค่าซ่อมรถของเรา ต้องออกเองทั้งหมด |
| ประกันรถยนต์ 3+ / ประกันรถยนต์ 2+ | คุ้มครองค่าซ่อมรถคู่กรณีเท่านั้น รถของเราต้องออกเอง |
| ประกันชั้น 1 | คุ้มครองทั้งรถของเรา รถคู่กรณี และบุคคลภายนอก |
ค่าสินไหมทดแทนกรณีประมาทร่วมจะถูกพิจารณาตามสัดส่วนความผิด หากฝ่ายเราผิด 40% คู่กรณีผิด 60% บริษัทประกันก็จะรับผิดชอบตามสัดส่วนดังกล่าว
ประมาทร่วม ส่งผลต่อการเคลมประกันรถยนต์ไหม
ประมาทร่วมส่งผลต่อการเคลมประกันอย่างแน่นอน โดยมีผลกระทบหลักดังนี้
เรื่องเบี้ยประกัน: การเคลมในกรณีประมาทร่วมถือว่าฝ่ายเรามีส่วนในการก่อความเสียหาย บริษัทประกันอาจปรับเบี้ยสูงขึ้นในปีต่อไป หรืออาจมีผลต่อส่วนลดประวัติดีที่เคยได้รับ
เรื่องขั้นตอนการเคลม: ต้องแจ้งความบันทึกประจำวันไว้เสมอ แม้จะตกลงกันได้แล้ว เพื่อใช้เป็นหลักฐานในการยื่นเรื่องกับบริษัทประกัน และป้องกันกรณีที่คู่กรณีเปลี่ยนใจในภายหลัง
เรื่องค่าเสียหายส่วนเกิน: หากค่าซ่อมสูงกว่าวงเงินประกัน หรือมีค่าใช้จ่ายที่ประกันไม่ครอบคลุม เจ้าของรถต้องรับผิดชอบส่วนที่เกินด้วยตนเอง ดังนั้นการมีประกันภัยรถยนต์ชั้น 1จึงให้ความอุ่นใจมากที่สุดในกรณีเช่นนี้
ข้อควรรู้เกี่ยวกับการประมาทร่วม
ก่อนเจอสถานการณ์จริง ควรทำความเข้าใจข้อเท็จจริงเหล่านี้ไว้ก่อน
- อย่าตกลงด้วยวาจาโดยไม่มีหลักฐาน การจ่ายเงินสดหน้างานโดยไม่มีเอกสารอาจทำให้คุณเสียเปรียบในภายหลัง
- บันทึกหลักฐานให้ครบ ถ่ายภาพทุกมุม รวมถึงป้ายทะเบียน ตำแหน่งรถ และความเสียหาย
- แจ้งความทุกครั้ง แม้จะดูเล็กน้อย เพราะใบบันทึกประจำวันคือเอกสารสำคัญในการเคลมประกัน
- ระวังการยอมรับผิดก่อนพิสูจน์ การพูดว่า “ขอโทษ ผมผิดเอง” อาจถูกนำไปใช้เป็นหลักฐานที่ส่งผลเสียต่อคดีได้
- ประกันรถยนต์คุ้มค่ากว่าที่คิด โดยเฉพาะในกรณีประมาทร่วม ที่แม้จะไม่ใช่ฝ่ายผิดทั้งหมด แต่ก็ยังต้องรับผิดชอบในส่วนของตน
ตัวอย่างสถานการณ์ประมาทร่วม
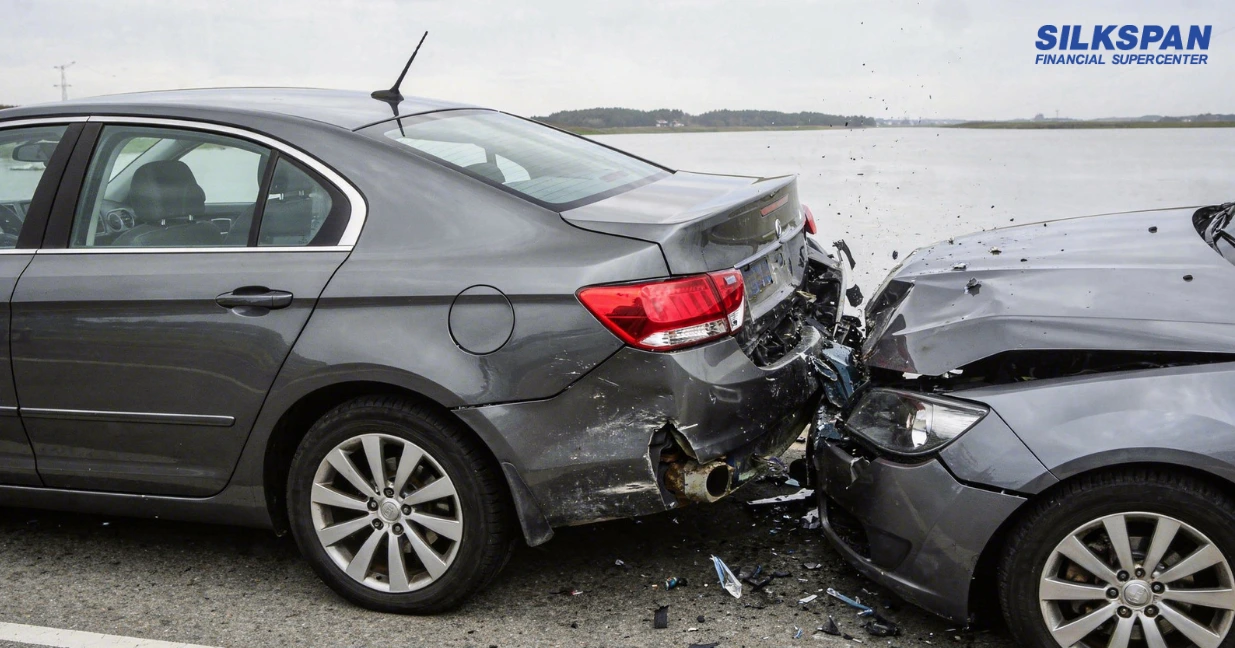
สถานการณ์: รถยนต์คันที่ 1 กำลังเปลี่ยนเลนจากซ้ายไปขวาโดยไม่เปิดสัญญาณไฟ ขณะเดียวกันรถยนต์คันที่ 2 ที่วิ่งอยู่ในเลนขวาขับเร็วเกินกำหนดและชนเข้าทางด้านข้าง
ในกรณีนี้ คันที่ 1 ประมาทเพราะไม่เปิดสัญญาณและเปลี่ยนเลนโดยไม่ระวัง ส่วนคันที่ 2 ประมาทเพราะขับเร็วเกินกำหนด ทำให้ไม่สามารถชะลอได้ทัน ผลลัพธ์คือทั้งคู่ถูกวินิจฉัยว่าประมาทร่วม และต้องรับผิดชอบค่าเสียหายตามสัดส่วนที่กำหนด ซึ่งหากมีรถตัดหน้า ประมาทร่วมลักษณะนี้ การมีกล้องหน้ารถไว้เป็นหลักฐานจะช่วยพิสูจน์ข้อเท็จจริงได้มากที่สุด
รับข้อเสนอพิเศษ
สรุป ประมาทร่วม รู้ไว้ก่อนเจอปัญหา
ประมาทร่วมเป็นสถานการณ์ที่เกิดขึ้นได้กับทุกคนบนท้องถนน สิ่งสำคัญที่สุดคือการเตรียมพร้อมด้วยการมีประกันรถยนต์ที่คุ้มครองครอบคลุม และรู้จักขั้นตอนการปฏิบัติตนเมื่อเกิดเหตุ ทั้งการเก็บหลักฐาน แจ้งความ และแจ้งเคลมกับบริษัทประกัน
หากคุณยังไม่มีประกันรถยนต์ หรืออยากตรวจสอบว่าแผนที่มีอยู่คุ้มครองพอไหมในกรณีประมาทร่วม SILKSPAN พร้อมช่วยเปรียบเทียบแผนประกันจากบริษัทชั้นนำ เพื่อให้คุณได้ความคุ้มครองที่เหมาะสมและอุ่นใจทุกครั้งที่ออกถนน
สอบถามข้อมูลเพิ่มเติม
- Facebook : SILKSPAN
- Instagram : silkspan
- Line Official : @SILKSPAN
- X (twitter) : SILKSPAN
- Youtube : SILKSPAN
- TikTok : silkspan
คำถามที่พบบ่อยเกี่ยวกับประมาทร่วม
ไม่มีประกันรถยนต์ ประมาทร่วม ต้องจ่ายไหม
ต้องจ่ายครับ แม้ไม่มีประกันภาคสมัครใจ คุณยังมีสิทธิ์ใช้ พ.ร.บ. เพื่อขอค่ารักษาพยาบาลได้ แต่ค่าซ่อมรถต้องออกเองทั้งหมด การไม่มีประกันในกรณีประมาทร่วมจึงทำให้แบกรับภาระค่าใช้จ่ายได้สูงมาก ควรพิจารณาทำประกันภาคสมัครใจเพิ่มเติมไว้ก่อนเกิดเหตุ
ประมาทร่วม คู่กรณีไม่ยอมรับผิดชอบ ทำอย่างไร
ให้รวบรวมหลักฐานทันที ทั้งภาพถ่าย คลิปกล้องหน้ารถ และพยานในที่เกิดเหตุ จากนั้นแจ้งความบันทึกประจำวันไว้ก่อนเสมอ แล้วแจ้งเรื่องกับบริษัทประกันเพื่อให้ช่วยเจรจา หากยังไม่ได้ข้อยุติอาจต้องดำเนินคดีทางศาลต่อไป
ถ้าหากเกิดเหตุประมาทร่วม และมีประกันชั้น1
สบายใจได้ครับ ประกันชั้น 1 ให้ความคุ้มครองครอบคลุมที่สุด ทั้งรถของเราและคู่กรณี รวมถึงทรัพย์สินและบุคคลภายนอก สามารถแจ้งเคลมกับบริษัทประกันได้ทันที โดยไม่ต้องกังวลเรื่องค่าซ่อมรถของตัวเอง
ถ้าหากเกิดเหตุประมาทร่วม และมีประกันชั้น 2+ หรือ ประกันชั้น 3+
ยังเคลมได้ครับ แต่ประกันจะคุ้มครองเฉพาะค่าซ่อมรถของคู่กรณีเท่านั้น ส่วนรถของเราต้องออกค่าซ่อมเอง ให้นำใบบันทึกประจำวันไปแจ้งเคลมกับบริษัทประกัน และเก็บหลักฐานทุกอย่างไว้ให้ครบก่อนดำเนินการ